
Alfredo Griz Cruz Lunes, 05 de Octubre del 2026
La reclamación cuestiona diferencias entre el contrato registrado ante PROFECO y el documento firmado, además del destino de algunos pagos.
Despacho 14
El violento oficio de escribirPor Alfredo Griz
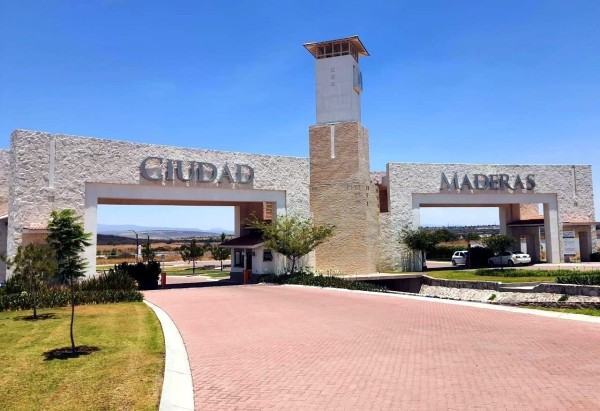
Ciudad Maderas: El contrato que cambió después de pasar por PROFECO
Tres contratos, 2.3 millones de pesos y una diferencia que puede cambiarlo todo. Una pareja de Puebla acusa que el documento que le hicieron firmar no corresponde al contrato de adhesión registrado ante PROFECO. Hay cláusulas más severas para el comprador, una protección eliminada y una transferencia que habría terminado en una cuenta bancaria personal. El expediente ya está en manos de la Procuraduría Federal del Consumidor.
Hay negocios inmobiliarios que venden terrenos. Y hay contratos que venden algo mucho más peligroso: la sensación de que todo está en regla.
Una pareja de Puebla asegura haber descubierto, dos meses después de firmar tres operaciones inmobiliarias con la empresa Valle de los Mezquites, S.A. de C.V., operadora comercial de Ciudad Maderas, que los documentos que recibió y firmó no correspondían íntegramente al modelo de contrato de adhesión que la propia empresa tenía registrado ante la Procuraduría Federal del Consumidor.
El monto conjunto de las tres operaciones asciende, según la documentación proporcionada para este caso, a aproximadamente 2.3 millones de pesos.
El problema no sería una diferencia de redacción ni un simple error administrativo.
La comparación realizada por la compradora señala modificaciones en cláusulas económicas, la incorporación de una renuncia de derechos, la ampliación del plazo para escriturar y, particularmente, la eliminación de un párrafo que establecía que cualquier modificación en perjuicio del consumidor debía considerarse como no puesta.
Es precisamente aquí donde el asunto deja de ser una simple controversia entre comprador y vendedor.
La Ley Federal de Protección al Consumidor establece que, cuando existe un contrato de adhesión registrado ante PROFECO, cualquier diferencia entre el texto registrado y el utilizado en perjuicio de los consumidores se tendrá por no puesta. El artículo 86 Quáter lo dice expresamente.
PROFECO reconoce que los contratos de adhesión son documentos elaborados unilateralmente por el proveedor y que, cuando su registro es obligatorio, deben ser revisados para evitar cláusulas abusivas, lesivas o inequitativas para los consumidores.
La pregunta que ahora tendrá que responder la autoridad es sencilla:
¿Por qué el contrato que recibió la compradora no sería exactamente el contrato que la empresa tenía registrado ante PROFECO?
Tres contratos, una operación millonaria
Los documentos señalan como proveedor a Valle de los Mezquites, S.A. de C.V., RFC VME051026AM6, sociedad constituida en Querétaro en octubre de 2005 y que opera comercialmente bajo la marca Ciudad Maderas.
La documentación entregada a la compradora refiere presencia comercial de la empresa en distintas ciudades del país, entre ellas Querétaro, León, San Luis Potosí, Ciudad de México, Mérida, Cancún, Tijuana y Monterrey.
No se trata, por tanto, de una operación entre particulares.
Se trata de una relación contractual entre consumidores y una empresa inmobiliaria con presencia comercial en diferentes entidades.
Los contratos fueron suscritos el 16 de abril de 2026 mediante operaciones de compraventa con reserva de dominio.
La representante legal que aparece en los documentos es Fabiola Elizabeth de la Torre Paredes.
En los recibos de apartado y enganche aparecen los nombres de Celina Jiménez Armendáriz, Miguel Ángel Guillén Galicia y Michelle Mostalac Moreno, identificados en la documentación como personal relacionado con la operación comercial.
Hasta aquí, una compraventa inmobiliaria convencional.
El problema aparece cuando los compradores comparan lo que firmaron con el contrato registrado ante PROFECO.
El contrato registrado decía una cosa. El firmado otra.
La diferencia más delicada aparece en la penalización por incumplimiento. De acuerdo con la comparación realizada por la compradora, el modelo registrado ante PROFECO establece una pena equivalente al 25 por ciento del precio.
El documento que recibió para firmar habría sustituido esa disposición por una tabla escalonada que podía llevar la penalización hasta el 45 por ciento, dependiendo de la mensualidad en que ocurriera el incumplimiento. No es una diferencia menor.
En una operación inmobiliaria de 2.3 millones de pesos, una modificación de esa naturaleza puede representar cientos de miles de pesos. Pero hay más.
El contrato firmado habría incorporado un párrafo que no aparecía en el modelo registrado, mediante el cual la compradora renunciaba a un derecho relacionado con la reducción proporcional de la pena convencional en caso de cumplimiento parcial.
Es decir, según la documentación aportada, no solamente habría desaparecido una protección. También habría aparecido una obligación adicional para el comprador.
Seis meses para escriturar
La segunda diferencia apunta directamente al momento más importante de cualquier operación inmobiliaria: la escrituración.
Según la comparación proporcionada, el contrato registrado contemplaba un plazo máximo de 10 días naturales para formalizar la escritura una vez satisfechas las condiciones correspondientes.
El contrato firmado habría eliminado ese plazo. En su lugar, habría concedido a la empresa hasta seis meses adicionales después de que el comprador hubiese cubierto el 100 por ciento del precio.
La diferencia jurídica es evidente. Una cosa es que el consumidor pague y tenga una fecha determinada para recibir la formalización de su propiedad. Otra muy distinta es que entregue la totalidad del dinero y quede sujeto a un periodo mucho más amplio para que la operación llegue a escritura.
El propio régimen de protección al consumidor exige que los contratos inmobiliarios contengan información relativa a las condiciones de escrituración y, cuando corresponda, que el proveedor indique que el inmueble deberá encontrarse libre de gravámenes al momento de la escritura.
Y desapareció el párrafo más incómodo
Pero quizá la diferencia más significativa sea la que, según la compradora, desapareció por completo.
El modelo registrado señalaba su número de registro y establecía una protección vinculada con las modificaciones realizadas en perjuicio del consumidor.
Ese párrafo no aparece en el contrato que la pareja asegura haber firmado.
El detalle tiene una importancia jurídica considerable porque el artículo 86 Quáter de la Ley Federal de Protección al Consumidor dispone que las diferencias entre el contrato registrado ante PROFECO y el utilizado en perjuicio del consumidor se tendrán por no puestas.
PROFECO, además, establece expresamente en sus procedimientos de registro que el proveedor no debe modificar el modelo registrado ni introducir cláusulas o excepciones ajenas al mismo, bajo la consecuencia de que esas modificaciones puedan tenerse por no puestas.
Por eso, la discusión no se reduce a saber quién redactó el documento.
La cuestión central es determinar qué contrato debía recibir y firmar legalmente el consumidor y cuál fue efectivamente utilizado para cobrarle.
El dinero que terminó en una cuenta personal
Hay un segundo episodio que eleva considerablemente la gravedad potencial del expediente.
La compradora relata que, al intentar realizar transferencias internacionales, las cuentas que le fueron proporcionadas como oficiales de la empresa no funcionaban adecuadamente y que el personal que la atendió no pudo precisar el nombre del beneficiario.
De acuerdo con su relato, Michelle Mostalac Moreno, a quien identifica como gerente de la empresa y quien también aparece como asesora de ventas en diversos recibos, le habría proporcionado una cuenta bancaria personal para realizar el depósito.
El argumento habría sido que el dinero sería aplicado posteriormente a nombre de la compradora.
Los comprobantes de las transferencias, según la versión de la afectada, fueron entregados posteriormente por Celina Jiménez Armendáriz.
Este punto tendrá que ser acreditado documentalmente.
Pero si las transferencias efectivamente salieron de la cuenta de una compradora y llegaron a una cuenta personal de una persona vinculada comercialmente con la operación, el asunto adquiere otra dimensión.
Los contratos —según la información proporcionada— establecían que los pagos debían realizarse a cuentas relacionadas con Valle de los Mezquites, S.A. de C.V., mediante una estructura fiduciaria vinculada con Banco Invex, S.A., fiduciario por cuenta FID 4479.
La pregunta que corresponde hacer a la autoridad es directa:
¿Quién recibió realmente el dinero?
Y después:
¿A qué cuenta ingresó, bajo qué concepto, quién era el titular y cómo fue contabilizado por la empresa?
No basta con que posteriormente aparezca un recibo. En una operación inmobiliaria millonaria, la trazabilidad del dinero es fundamental.
Existe otro elemento que deberá ser revisado. Según el propio contrato referido por la compradora, al momento de recibir anticipos la empresa todavía no contaba con determinada autorización de venta del desarrollo.
Además, el terreno estaría afectado por una garantía hipotecaria y/o un fideicomiso. Esto no significa automáticamente que exista un delito ni que una operación con un inmueble sujeto a gravamen sea necesariamente ilícita. Pero sí significa que deben revisarse cuidadosamente las condiciones bajo las cuales fue ofrecido, contratado y cobrado el inmueble.
La legislación de protección al consumidor contempla obligaciones específicas para las operaciones inmobiliarias y exige información contractual suficiente respecto de las características del inmueble y las condiciones bajo las cuales habrá de otorgarse la escrituración.
En otras palabras, un comprador tiene derecho a saber exactamente qué está comprando, quién puede venderlo, bajo qué condiciones se encuentra el inmueble y cuándo recibirá la escritura.
El expediente 1433-26
La pareja presentó una queja ante PROFECO Puebla el 19 de junio de 2026. El expediente quedó identificado como 1433-26.
La reclamación plantea, según la información proporcionada, la existencia de presuntas cláusulas abusivas, falta de información y posibles irregularidades relacionadas con la comercialización del inmueble.
Los compradores solicitaron la rescisión de los tres contratos y la devolución de 95,316.30 pesos, correspondientes a las cantidades entregadas como anticipo.
También pidieron que se determine si existen elementos que pudieran constituir simulación, dolo, mala fe o fraude y, en su caso, que se dé vista a la autoridad competente.
La audiencia de conciliación fue programada para el 1 de octubre de 2026. Un primer momento procesal relevante. Pero una audiencia de conciliación no equivale a una sentencia ni determina por sí misma la existencia de un delito.
PROFECO tendrá que analizar la documentación, escuchar a ambas partes y determinar lo que jurídicamente corresponda dentro de sus facultades.
El análisis jurídico: Aquí está el nudo
Hay cuatro cuestiones jurídicas distintas que no deben confundirse.
PRIMERA: EL CONTRATO DE ADHESIÓN
La Ley Federal de Protección al Consumidor define el contrato de adhesión como aquel elaborado unilateralmente por el proveedor para establecer términos y condiciones uniformes de contratación.
La propia ley prohíbe que esos contratos impliquen prestaciones desproporcionadas, obligaciones inequitativas o abusivas.
Tratándose de operaciones inmobiliarias sujetas a la LFPC, PROFECO contempla el registro de estos contratos y mantiene un Registro Público de Contratos de Adhesión que permite consultar los modelos registrados.
SEGUNDA: LA DIFERENCIA ENTRE EL CONTRATO REGISTRADO Y EL UTILIZADO
Este es probablemente el punto jurídico más fuerte de la reclamación.
El artículo 86 Quáter establece que cualquier diferencia entre el contrato registrado ante PROFECO y el utilizado en perjuicio de los consumidores se tendrá por no puesta.
Por ello, si mediante una pericial documental se demuestra que el contrato registrado tenía determinadas condiciones y que el consumidor recibió otro documento con modificaciones perjudiciales, la autoridad tendría que analizar esas diferencias bajo ese precepto.
TERCERA: LA PROCEDENCIA DE LA RESCISIÓN Y DEVOLUCIÓN
La pretensión de recuperar los 95,316.30 pesos tendrá que analizarse conforme al contenido de los contratos, los pagos realizados, las condiciones de la operación y las causas jurídicas invocadas para solicitar la rescisión.
Aquí será determinante distinguir entre una cláusula que legalmente se tenga por no puesta, un incumplimiento contractual, una práctica comercial irregular y, en un nivel completamente distinto, una conducta que pudiera constituir un delito.
No son lo mismo.
CUARTA: EL POSIBLE COMPONENTE PENAL
La palabra “fraude” no puede utilizarse jurídicamente como una conclusión únicamente porque exista una controversia contractual.
Para hablar de responsabilidad penal tendría que acreditarse, ante la autoridad competente, la conducta concreta, el engaño o mecanismo utilizado, el ánimo correspondiente, el perjuicio patrimonial y los demás elementos que establezca el tipo penal aplicable.
La transferencia a una cuenta personal, si se acredita, sería un dato particularmente relevante.
Pero por sí sola tampoco permite concluir que exista fraude.
Lo que sí hace es generar una pregunta que merece respuesta documental:
¿Por qué dinero destinado a una operación inmobiliaria habría sido depositado en una cuenta bancaria personal y cómo fue posteriormente aplicado por la empresa?
LO QUE PROFECO TENDRÁ QUE ACLARAR
El expediente tiene varias líneas que pueden comprobarse documentalmente.
Primero: cuál era exactamente el contrato registrado por Valle de los Mezquites, S.A. de C.V. ante PROFECO.
Segundo: cuál fue el contrato entregado y firmado por la pareja.
Tercero: cuáles son las diferencias exactas entre ambos documentos.
Cuarto: quién autorizó el contrato utilizado.
Quinto: quién recibió los pagos.
Sexto: quién era titular de las cuentas bancarias receptoras.
Séptimo: cómo fueron registrados contablemente esos recursos.
Octavo: cuál era la situación jurídica del inmueble al momento de contratar.
Noveno: qué autorizaciones existían para comercializarlo.
Décimo: si las condiciones ofrecidas al consumidor correspondían realmente con las condiciones jurídicas y materiales del desarrollo.
Y hay una pregunta adicional:
¿Existen otros compradores que hayan recibido contratos con las mismas diferencias?
Si las modificaciones aparecen solamente en un documento, podría tratarse de un hecho aislado que deberá explicarse.
Si aparecen repetidamente en operaciones distintas, el alcance de la investigación sería diferente.
La empresa tiene derecho a explicar su versión.
También tiene derecho a demostrar que los contratos utilizados eran válidos, que cualquier diferencia obedeció a una modificación autorizada, que los pagos fueron correctamente recibidos y contabilizados y que la operación inmobiliaria cumplía con las autorizaciones correspondientes.
La compradora, por su parte, tiene derecho a que la autoridad revise los documentos que presenta.
PROFECO tiene la responsabilidad de determinar qué ocurrió dentro del ámbito de sus atribuciones.
Pero los documentos descritos plantean una situación que no puede despacharse como una simple confusión entre compradores y vendedores.
Aquí hay una diferencia entre dos contratos.
Hay millones de pesos comprometidos.
Hay una reclamación formal.
Hay una operación inmobiliaria sujeta a reglas de protección al consumidor.
Y existe una acusación concreta sobre el destino de determinados pagos.
La investigación administrativa tendrá que establecer si esas piezas corresponden a hechos aislados o forman parte de una misma operación comercial.
En México, comprar un terreno puede comenzar con una promesa y terminar con una escritura.
Pero también puede comenzar con una firma y terminar en un expediente.
La pareja de Puebla llegó a Ciudad Maderas buscando comprar patrimonio. Terminó comparando contratos, revisando registros públicos, siguiendo transferencias bancarias y llevando su caso ante PROFECO.
La diferencia que encontraron cabe en unas cuantas páginas.
Sus consecuencias, si la autoridad confirma lo denunciado, podrían ser mucho mayores.
Un contrato registrado ante una autoridad de protección al consumidor no puede convertirse en una referencia decorativa mientras el documento que llega a la mesa del comprador dice otra cosa.
Y si efectivamente hubo cláusulas modificadas en perjuicio del consumidor, una protección eliminada, obligaciones incrementadas y dinero enviado a una cuenta personal, entonces la pregunta ya no es solamente cuánto vale el terreno.
La pregunta es cuánto vale la confianza cuando el documento que debía proteger al comprador no es el mismo que terminó frente a él para firmar.
Lo que todavía no está resuelto es precisamente lo más importante: si se trató de un error, de una irregularidad contractual o de algo deliberado.
Eso tendrá que probarse. Y si las pruebas confirman que alguien alteró las reglas antes de cobrar, eliminó las protecciones del comprador y condujo recursos hacia una cuenta que no correspondía con la estructura de pago pactada, entonces el problema dejará de ser solamente inmobiliario.
Ciudad Maderas Hacienda Guanajuato, otro caso